国际黄金市场从来不是孤立运行的。作为全球避险资产的核心品种,黄金价格既受到地缘政治与宏观经济预期的影响,也与美元指数、美债收益率、原油期货等国际金融变量形成复杂的联动关系。近期市场资金情绪反复,风险偏好切换速度加快,投资者在配置黄金资产时需跳出单一品种视角,转向多市场联动的结构性分析。
美元与美债:黄金定价的锚定因素
美元指数与美债实际收益率是黄金定价的传统双锚。当美联储货币政策路径出现调整预期,美元走强或实际利率上升通常会压制黄金估值。近期美国通胀数据持续波动,市场对降息时点的预期不断修正,导致10年期美债收益率在4.2%至4.5%区间震荡。这种宏观环境使得黄金在核心配置中的角色更加微妙:一方面,作为对抗通胀的工具,黄金在利率预期未明朗阶段仍具吸引力;另一方面,强势美元阶段性压制金价上行空间。国际期货市场上的COMEX黄金期货持仓数据显示,投机性净多头头寸在最近一周出现小幅缩减,反映出市场对短期金价走势存在分歧。
原油与大宗商品:风险溢价的传导链条
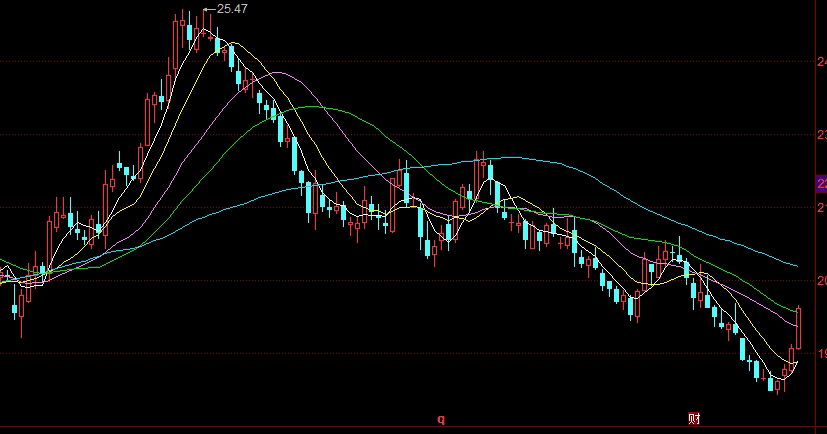
原油期货价格波动通过通胀预期和风险情绪间接影响黄金。中东地缘局势的不确定性推动原油价格一度突破85美元/桶,能源成本的抬升增强了市场对滞涨风险的担忧。这种担忧往往推动资金流入黄金作为对冲手段。但值得注意的是,黄金与原油的短期相关性并不稳定,甚至在部分时间段呈现负相关——当原油价格因供给冲击急涨时,股市承压,流动性紧缩反而可能拖累黄金。因此,国际大宗商品市场的整体走势需要结合资金流动方向综合判断。伦敦金与WTI原油的比价最近维持在16倍附近,处于历史中位水平,暗示两者之间尚未出现极端的背离信号。
资金情绪与配置思路
从国际期货市场的资金流向观察,近期黄金ETF持仓量持续在低位徘徊,而黄金期货的未平仓合约总量则有所回升。这种分化表明,专业机构更倾向于通过期货市场进行战术性波段操作,而非长期持有实物资产。散户与对冲基金的投资行为差异需要在配置结构中体现:对于稳健型投资者,黄金作为总资产5%至10%的长期压舱石角色不应动摇;对于追求弹性的交易者,则需要关注CFTC持仓报告中的投机净多变化,结合美元指数与美债收益率的短期背离进行灵活调整。
风险结构与未来变量
当前黄金市场的风险结构呈现“三叠层”特征:第一层是宏观政策风险,即美联储降息节奏的不确定性;第二层是地缘冲突风险,中东与东欧局势的任何升级都可能触发避险买盘;第三层是市场结构风险,即期货市场的持仓集中度与流动性风险。尤其是COMEX黄金期权市场的隐含波动率近期小幅抬升,显示期权卖方对尾部风险定价更为谨慎。投资者在参与黄金交易时,应避免过度依赖单一变量预测,而应构建包含跨市场联动监测的风险管理框架。
风险提示
本文仅为市场观察与逻辑分析,不构成任何投资建议。黄金期货及国际金融市场存在价格波动风险,过往表现不代表未来收益。投资者应根据自身风险承受能力谨慎决策,必要时咨询专业机构。
以上内容为专业视角下的黄金资讯分析,旨在提供多维度市场视角,助力理性配置决策。