地缘溢价消退下的市场再平衡
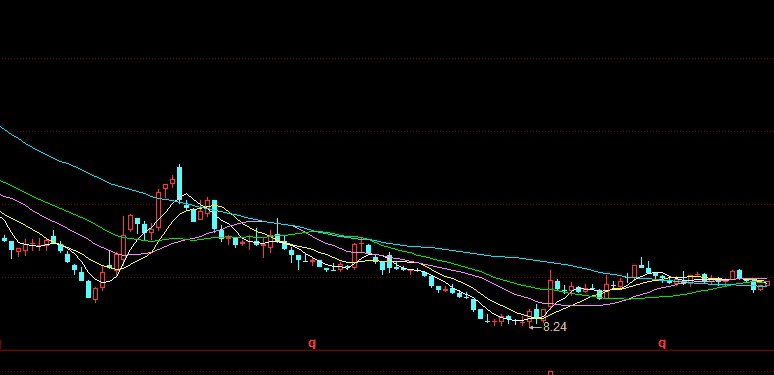
近期国际原油市场经历了一轮显著的地缘风险溢价回归过程。随着主要产油区紧张局势出现阶段性缓和,原油期货价格从高位回落,带动整个大宗商品板块重新定价。这一过程中,WTI与布伦特原油的价差结构收窄,远期曲线从深度贴水转向平坦化,反映出市场对供应中断的担忧有所缓解。
大宗商品联动的结构性变化
原油作为商品之王,其价格波动向来对黄金、铜等品种具有传导效应。本次风险消退后,黄金的避险买盘同步减弱,黄金与原油的正相关性从0.7降至0.5附近。与此同时,铜等工业金属受全球需求预期走弱影响,与原油的联动更多体现在成本端而非宏观情绪端。这种分化意味着投资者需要重新审视跨品种套利的逻辑。
资金流向与风险偏好
期货市场持仓数据显示,在风险溢价退潮期间,管理基金在原油期货上的净多头持仓减少约12%,而同等规模的头寸向农产品与贵金属分散。资金流向的转变暗示市场正从单一地缘驱动转向基本面与宏观因子共同作用。这种结构下,原油资讯的解读需要结合全球制造业PMI、美元指数以及OPEC+产量决议进行多维分析。
风险管理视角的调整
对于产业链企业而言,前期利用期货锁定高价库存的风险正逐步暴露。随着价格回落,套期保值策略需从买入看跌期权转向卖出虚值看涨期权以降低权利金成本。同时,跨期价差的剧烈波动要求企业动态调整展期频率。国际期货市场流动性在波动率下降后有所恢复,但深度仍不及历史均值,大额订单需注意冲击成本。
核心矛盾转向供需基本面
当前原油市场的核心矛盾已从供应中断风险切换至需求侧预期。欧美经济软着陆概率上升,但新兴市场复苏势头分化,使得全球油品需求增速预测持续下修。OPEC+的产量政策将在第四季度面临更大压力,内部减产配额分歧可能成为新的市场焦点。因此,未来原油资讯应重点关注各主要经济体的能源消费数据及库存变化。
跨市场套利机会评估
在联动逻辑重塑的背景下,原油与天然气的价差套利、裂解价差交易以及原油与燃料油的跨品种策略均出现机会窗口。但需注意,套利策略的风险结构已从单边波动转向基差与月差的双重不确定性。建议投资者利用期权组合管理尾部风险,例如构建牛市看跌价差或买入跨式策略以应对突发事件。
风险提示
本文所涉市场分析与操作思路仅供信息参考,不构成任何投资建议。期货交易风险较大,可能损失全部本金。投资者应根据自身风险承受能力独立决策,必要时咨询专业机构。
**免责说明**:市场有风险,投资需谨慎。过往表现不预示未来结果。